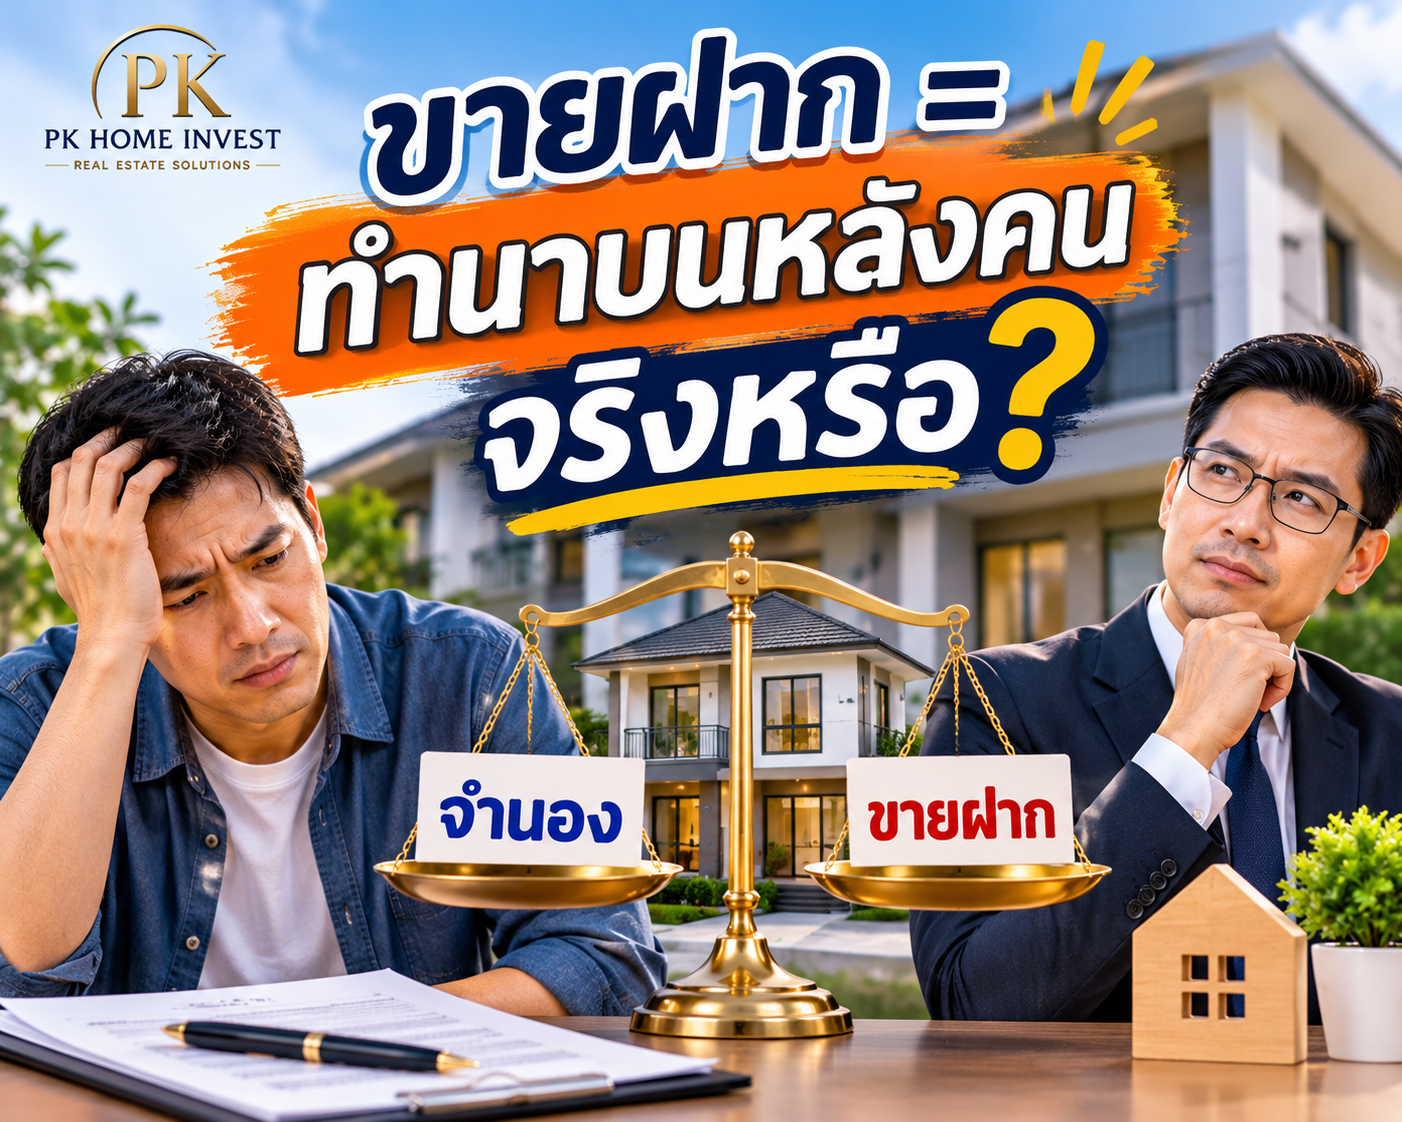
จำนอง–ขายฝาก ทำไมคนถึงเรียกว่า “ทำนาบนหลังคน”? เปิดอีกมุมของธุรกิจเงินทุนที่หลายคนเข้าใจผิด
“คนกำลังเดือดร้อนเรื่องเงิน ยังจะไปเอาดอกเบี้ยจากเขาอีก ไม่เรียกว่าทำนาบนหลังคนแล้วจะเรียกว่าอะไร?”
คำถามนี้เกิดขึ้นบ่อยเมื่อพูดถึงธุรกิจรับจำนองและรับขายฝากอสังหาริมทรัพย์
บางคนมองว่าเป็นธุรกิจที่ใช้ความเดือดร้อนของคนอื่นสร้างกำไร ขณะที่อีกฝ่ายมองว่าเป็นการนำเงินทุนของตัวเองมาช่วยให้คนที่เข้าถึงสินเชื่อธนาคารไม่ได้มีทางเลือกเพิ่มเติม
แล้วตกลงใครถูก?
คำตอบอาจไม่ได้อยู่ที่ว่าคุณเป็นเจ้าหนี้หรือลูกหนี้ แต่อยู่ที่วิธีทำธุรกรรมและความเป็นธรรมที่เกิดขึ้นจริง
วันนี้ PK HOME INVEST อยากชวนมองเรื่องนี้แบบไม่ตัดสินใครล่วงหน้า เพราะโลกของการจำนองและขายฝากมีอะไรมากกว่าแค่เรื่องดอกเบี้ย
ทำไมคำว่า “ทำนาบนหลังคน” จึงติดภาพธุรกิจขายฝาก?
ลองจินตนาการถึงเจ้าของที่ดินคนหนึ่ง
เขามีที่ดินมูลค่าประมาณ 5 ล้านบาท แต่ธุรกิจขาดสภาพคล่อง ต้องการเงินสด 2 ล้านบาทอย่างเร่งด่วน
ธนาคารอาจอนุมัติไม่ทัน หรือเขาอาจไม่ผ่านเงื่อนไขสินเชื่อ จึงหันไปหาแหล่งเงินทุนเอกชน
หากมีผู้เสนอให้รับขายฝากที่ดิน โดยกำหนดให้ไถ่คืนภายในเวลาที่ตกลงกัน เจ้าของที่ดินอาจยอมรับข้อเสนอเพราะต้องการเงินไปแก้ปัญหาเฉพาะหน้า
แต่ถ้าถึงกำหนดแล้วหาเงินมาไถ่ไม่ได้ เขาอาจสูญเสียที่ดินที่มีมูลค่าสูงกว่าเงินที่ได้รับมาก
ตรงนี้เองที่ทำให้หลายคนรู้สึกว่า
“คนหนึ่งกำลังลำบาก แต่อีกคนกลับมีโอกาสได้ทรัพย์สินราคาถูก”
ความรู้สึกนี้เข้าใจได้ โดยเฉพาะหากเจ้าของทรัพย์ไม่ได้รับข้อมูลครบถ้วน ถูกเร่งให้เซ็นสัญญา หรือมีเงื่อนไขที่ไม่เป็นธรรม
แต่ต้องแยกให้ออกด้วยว่า ธุรกรรมขายฝากทุกกรณีไม่ได้จบด้วยการสูญเสียทรัพย์ และผู้รับซื้อฝากทุกคนไม่ได้มีเจตนาจะยึดทรัพย์ของอีกฝ่าย
จำนองกับขายฝาก ต่างกันมากกว่าที่คิด
จุดสำคัญที่สุดอยู่ที่กรรมสิทธิ์
จำนอง: เจ้าของทรัพย์ยังคงเป็นเจ้าของ เพียงนำทรัพย์ไปเป็นหลักประกันหนี้ หากผิดนัด เจ้าหนี้ต้องใช้กระบวนการบังคับจำนองตามกฎหมาย
ขายฝาก: เป็นการซื้อขายที่กรรมสิทธิ์โอนไปยังผู้ซื้อฝากตั้งแต่จดทะเบียน แต่ผู้ขายฝากมีสิทธิไถ่คืนภายในกำหนด
ดังนั้น การพูดว่า “เอาที่ดินไปค้ำเงินเหมือนกัน” อาจทำให้เข้าใจผิด เพราะความเสี่ยงของสองธุรกรรมนี้แตกต่างกันอย่างมีนัยสำคัญ
และนั่นเป็นเหตุผลที่การอธิบายสัญญาให้เข้าใจก่อนลงชื่อสำคัญกว่าการรีบปิดธุรกรรม
แล้วการคิดดอกเบี้ยจากคนที่เดือดร้อน ผิดตรงไหน?
ลองเปลี่ยนมุมมองดูบ้าง
คนที่นำเงิน 2 ล้านบาทออกมาให้ผู้อื่นใช้เป็นเวลาหนึ่งปี ย่อมมีต้นทุนและความเสี่ยง เช่น
เสียโอกาสนำเงินไปลงทุนในทางเลือกอื่น
มีความเสี่ยงที่อีกฝ่ายจะไม่สามารถชำระหนี้หรือไถ่คืน
ต้องตรวจสอบเอกสารสิทธิ ภาระผูกพัน และมูลค่าทรัพย์สิน
อาจมีค่าใช้จ่ายในการดำเนินการและข้อพิพาททางกฎหมาย
การได้รับผลตอบแทนจากเงินทุนจึงไม่ใช่สิ่งผิดโดยตัวมันเอง
ธนาคารก็คิดดอกเบี้ย ผู้ถือหุ้นก็ต้องการผลตอบแทน และผู้ลงทุนอสังหาริมทรัพย์ก็ต้องประเมินความเสี่ยงเช่นกัน
แต่ประเด็นอยู่ที่ว่า ผลตอบแทนนั้นสมเหตุสมผลหรือไม่ และผู้ให้เงินทุนกำลังใช้ความเดือดร้อนของอีกฝ่ายเป็นเครื่องมือต่อรองเกินควรหรือเปล่า
นี่คือเส้นแบ่งระหว่างการทำธุรกิจอย่างรับผิดชอบ กับพฤติกรรมที่อาจถูกมองว่าเป็นการเอาเปรียบ
ถูกกฎหมาย ไม่ได้แปลว่าเป็นธรรมเสมอไป
สำหรับการขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยที่อยู่ภายใต้พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 กฎหมายกำหนดเพดานผลตอบแทนที่คำนวณเป็นดอกเบี้ยไม่เกิน 15% ต่อปี
แต่ลองดูตัวอย่างสมมติ
เจ้าของที่ดินได้รับเงิน 2,000,000 บาท และมีภาระผลตอบแทนตามสัญญา 12% ต่อปี
หากคิดอย่างง่ายสำหรับหนึ่งปี จะเท่ากับ 240,000 บาท
รวมเป็น 2,240,000 บาท ก่อนพิจารณาค่าใช้จ่ายอื่นและรายละเอียดการคำนวณตามกฎหมาย
สำหรับนักลงทุน ตัวเลขนี้อาจดูเป็นผลตอบแทนที่สัมพันธ์กับความเสี่ยง
แต่สำหรับคนที่มีรายได้ไม่แน่นอน การหาเงินกว่า 2.2 ล้านบาทมาชำระภายในหนึ่งปีอาจเป็นเรื่องยากมาก
จึงต้องถามต่อว่า
ตั้งแต่วันแรก ผู้ขายฝากมีแผนหาเงินมาไถ่คืนที่เป็นไปได้จริงหรือไม่?
หากคำตอบคือไม่มี การทำธุรกรรมแม้อยู่ภายใต้เพดานผลตอบแทนตามกฎหมาย ก็ยังอาจสร้างความเสียหายรุนแรงต่อเจ้าของทรัพย์ได้
หมายเหตุ: ตัวเลขเป็นตัวอย่างสมมติ ไม่ใช่ข้อเสนอธุรกรรม และเพดานผลตอบแทนดังกล่าวไม่ใช่เพดานดอกเบี้ยที่ใช้กับสัญญาจำนองหรือสินเชื่อทุกประเภท
ปัญหาใหญ่ไม่ใช่แค่ดอกเบี้ย แต่คืออำนาจต่อรอง
ลองเปรียบเทียบคนสองคน
คนแรกมีเงินสด 10 ล้านบาท และไม่จำเป็นต้องรีบลงทุน
อีกคนมีบ้านหรือที่ดิน แต่ต้องหาเงินภายใน 7 วันเพื่อแก้ปัญหาธุรกิจ
ใครมีอำนาจต่อรองมากกว่ากัน?
คำตอบค่อนข้างชัดเจน
คนที่มีเวลาน้อยและมีทางเลือกจำกัด อาจยอมรับเงื่อนไขที่ตัวเองไม่เลือกหากอยู่ในสถานการณ์ปกติ
นี่คือจุดที่ผู้ให้เงินทุนควรระมัดระวังเป็นพิเศษ
การทำสัญญาอย่างถูกต้องจึงควรมีทั้งการเปิดเผยต้นทุนทั้งหมด การอธิบายผลของการผิดนัด และการให้เวลาอีกฝ่ายพิจารณาอย่างเหมาะสม
การที่ลูกหนี้ยอมเซ็น ไม่ได้หมายความว่าเขาเข้าใจความเสี่ยงทุกข้อเสมอไป
https://www.pkhomeinvest.com/th/news/31
แล้วนักลงทุนรับจำนองหรือขายฝากที่ดีควรทำอย่างไร?
PK HOME INVEST มองว่าธุรกิจนี้จะสร้างความน่าเชื่อถือในระยะยาวได้ ต้องเริ่มจากหลักคิดง่าย ๆ
1. ให้ความสำคัญกับโอกาสชำระคืน ไม่ใช่โอกาสได้ทรัพย์
ก่อนรับธุรกรรม ควรประเมินแหล่งเงินที่จะนำมาชำระคืนหรือไถ่ถอน เช่น รายได้จากธุรกิจ การขายทรัพย์อื่น หรือเงินทุนที่มีหลักฐานรองรับ
หากไม่มีแผนที่สมจริง ต้องยอมรับว่าธุรกรรมนั้นมีความเสี่ยงสูง แม้ทรัพย์สินจะมีมูลค่ามากก็ตาม
2. ไม่ใช้มูลค่าทรัพย์ที่สูงกว่าเงินทุนเป็นข้ออ้างให้ละเลยความเป็นธรรม
บ้านมูลค่า 5 ล้านบาทกับเงินทุน 2 ล้านบาท ไม่ได้แปลว่าผู้ลงทุนควรมองส่วนต่าง 3 ล้านบาทเป็นกำไรที่รออยู่
การประเมินหลักประกันมีไว้จัดการความเสี่ยง ไม่ควรเป็นแรงจูงใจให้ผลักอีกฝ่ายเข้าสู่การสูญเสียทรัพย์
3. อธิบายทุกตัวเลขก่อนเซ็น
เงินที่ได้รับจริงเท่าไร
ค่าใช้จ่ายทั้งหมดเท่าไร
ต้องชำระคืนหรือไถ่ถอนเท่าไร
วันสุดท้ายคือวันไหน
หากไม่ทันจะเกิดอะไรขึ้น
ถ้าตอบคำถามเหล่านี้ไม่ได้ชัดเจน ก็ยังไม่ควรรีบทำสัญญา
4. ให้ความสำคัญกับเอกสารและสิทธิตามกฎหมาย
การจำนองและขายฝากอสังหาริมทรัพย์ต้องดำเนินการจดทะเบียนให้ถูกต้อง
สำหรับขายฝากที่อยู่ภายใต้กฎหมายคุ้มครองปี 2562 ยังมีหลักเกณฑ์เรื่องระยะเวลาไถ่ สิทธิไถ่ก่อนกำหนด การแจ้งเตือน และการวางทรัพย์เพื่อรักษาสิทธิ
ทั้งผู้ขายฝากและผู้ซื้อฝากควรรู้หน้าที่ของตนเอง
5. ไม่ใช้ความกลัวหรือความเร่งด่วนบังคับการตัดสินใจ
ประโยคอย่าง “ถ้าไม่เซ็นวันนี้ พรุ่งนี้ไม่มีเงินแล้ว” อาจทำให้คนที่กำลังเดือดร้อนตัดสินใจโดยไม่รอบคอบ
ธุรกิจที่ดีไม่ควรต้องอาศัยความตื่นตระหนกของลูกค้าเพื่อให้ปิดสัญญาได้
อัปเดตปี 2569: กฎหมายมีมาตรการคุ้มครองผู้ขายฝากอยู่แล้ว
ประเด็นนี้สำคัญ เพราะหลายคนยังเข้าใจว่าผู้ซื้อฝากสามารถกำหนดทุกอย่างได้เอง
สำหรับธุรกรรมที่อยู่ภายใต้กฎหมายคุ้มครองการขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 มีหลักเกณฑ์สำคัญ เช่น
ระยะเวลาไถ่ตามสัญญาไม่น้อยกว่า 1 ปี และไม่เกิน 10 ปี
ผู้ขายฝากมีสิทธิไถ่ก่อนครบกำหนดได้ตามกฎหมาย
มีเพดานผลตอบแทนที่กฎหมายกำหนด
ผู้ซื้อฝากมีหน้าที่แจ้งเตือนก่อนครบกำหนดไถ่ตามหลักเกณฑ์
มีช่องทางวางทรัพย์เพื่อรักษาสิทธิในกรณีที่กฎหมายกำหนด
กรมที่ดินยังเผยแพร่คำเตือนในปี 2569 เกี่ยวกับความเข้าใจผิดในการขายฝาก โดยเฉพาะเรื่องการโอนกรรมสิทธิ์ทันทีและการรักษากำหนดเวลาไถ่
อย่างไรก็ตาม กฎหมายดังกล่าวไม่ได้ครอบคลุมการขายฝากอสังหาริมทรัพย์ทุกประเภทโดยอัตโนมัติ จึงต้องตรวจสอบประเภททรัพย์และกฎหมายที่ใช้บังคับเป็นรายกรณี
ถ้ากำลังเดือดร้อนเรื่องเงิน ควรทำอย่างไรก่อนนำที่ดินไปจำนองหรือขายฝาก?
อย่าเพิ่งถามว่าใครให้วงเงินสูงสุด
ควรถามตัวเองก่อนว่า “เราจะนำเงินจากไหนมาปิดธุรกรรมนี้?”
ลองเปรียบเทียบทางเลือกอื่น เช่น การปรับโครงสร้างหนี้กับเจ้าหนี้เดิม การขอสินเชื่อจากสถาบันการเงินที่ได้รับอนุญาต การขายทรัพย์บางส่วน หรือการหาผู้ร่วมลงทุนที่มีเงื่อนไขเหมาะสม
หากจำเป็นต้องจำนองหรือขายฝากจริง ๆ ควรให้ผู้เชี่ยวชาญอิสระช่วยตรวจสัญญา และไม่ลงชื่อในเอกสารที่ยังไม่เข้าใจ
โดยเฉพาะบ้านที่ครอบครัวใช้อยู่อาศัย หรือที่ดินทำกินซึ่งเป็นทรัพย์สินสำคัญของชีวิต
คำถามที่พบบ่อย
รับจำนองหรือรับขายฝากถือว่าเป็นการทำนาบนหลังคนหรือไม่?
ไม่สามารถตัดสินได้จากชื่อธุรกรรมเพียงอย่างเดียว ต้องพิจารณาเงื่อนไข ผลตอบแทน ความโปร่งใส ความเข้าใจของคู่สัญญา และพฤติกรรมที่เกิดขึ้นจริง
ขายฝากถูกกฎหมายหรือไม่?
การขายฝากเป็นนิติกรรมที่กฎหมายไทยรับรอง แต่ต้องทำตามข้อกำหนดที่เกี่ยวข้อง โดยเฉพาะการจดทะเบียนและกฎหมายคุ้มครองที่ใช้กับทรัพย์ประเภทนั้น
จำนองปลอดภัยกว่าขายฝากเสมอหรือไม่?
จำนองมีโครงสร้างกรรมสิทธิ์และกระบวนการบังคับหลักประกันต่างจากขายฝาก แต่ยังมีความเสี่ยงต่อการสูญเสียทรัพย์หากผิดนัด จึงไม่ควรถือว่าปลอดภัยโดยไม่มีเงื่อนไข
ผู้รับซื้อฝากสามารถหวังได้ทรัพย์เมื่ออีกฝ่ายไถ่ไม่ทันหรือไม่?
หากไม่ไถ่ตามกำหนด สิทธิในทรัพย์อาจตกเป็นของผู้ซื้อฝากโดยเด็ดขาดตามกฎหมายที่ใช้บังคับ แต่การตั้งใจใช้ความเดือดร้อนหรือความไม่รู้ของอีกฝ่ายเพื่อให้ได้ทรัพย์ราคาต่ำ อาจนำไปสู่ข้อพิพาทและคำถามเรื่องความเป็นธรรม
สรุป: ธุรกิจเงินทุนไม่จำเป็นต้องเป็นการทำนาบนหลังคน
การปล่อยเงินทุนมีต้นทุน มีความเสี่ยง และมีเหตุผลที่ผู้ลงทุนต้องได้รับผลตอบแทน
แต่ในเวลาเดียวกัน บ้านและที่ดินของลูกหนี้ไม่ใช่เพียงตัวเลขในงบดุล
บางแปลงเป็นมรดกของครอบครัว บางหลังเป็นบ้านที่อยู่อาศัยมาหลายสิบปี
ความเป็นมืออาชีพของผู้ลงทุน จึงไม่ควรวัดเพียงว่าได้ผลตอบแทนกี่เปอร์เซ็นต์ แต่ควรวัดด้วยว่าได้ผลตอบแทนนั้นมาอย่างไร
สำหรับ PK HOME INVEST เราเชื่อว่าการลงทุนอสังหาริมทรัพย์ที่ดีต้องเริ่มจากความรู้ ความโปร่งใส การบริหารความเสี่ยง และความรับผิดชอบต่อคู่สัญญา
เพราะธุรกิจที่ยั่งยืน ไม่ควรต้องเติบโตบนความเสียหายของใคร
“กำไรที่ดี ไม่ใช่แค่กำไรที่ถูกกฎหมาย แต่ควรเป็นกำไรที่เราอธิบายได้อย่างภาคภูมิใจ”
บทความนี้จัดทำเพื่อให้ความรู้และแสดงความคิดเห็นเชิงหลักการ ไม่ใช่คำปรึกษาทางกฎหมายหรือคำแนะนำการลงทุนเฉพาะบุคคล ตัวอย่างทั้งหมดเป็นสถานการณ์สมมติ ข้อมูลกฎหมายตรวจสอบ ณ วันที่ 20 ตุลาคม 2569