มีที่ดินแต่ไม่มีรายได้ประจำ ขอเงินทุนได้หรือไม่? จำนองที่ดินไม่มีสลิปเงินเดือนต้องรู้อะไรบ้าง
มีที่ดินแต่ไม่มีรายได้ประจำ สามารถขอเงินทุนด้วยการจำนองที่ดินได้หรือไม่? คำตอบคือ มีโอกาสทำได้ แม้ไม่มีสลิปเงินเดือน แต่ไม่ได้หมายความว่าจะได้รับอนุมัติแน่นอน ผู้ให้เงินทุนจะพิจารณาทั้งมูลค่าที่ดิน กรรมสิทธิ์ ภาระผูกพัน รายได้ที่พิสูจน์ได้ และแผนชำระหนี้
เจ้าของทรัพย์ที่ประกอบอาชีพอิสระ เกษตรกร หรือเจ้าของกิจการ อาจไม่มีเงินเดือนประจำ แต่ยังมีรายได้จากการทำงานจริง
สิ่งสำคัญจึงไม่ใช่เพียงการมีสลิปเงินเดือน แต่เป็นการแสดงให้เห็นว่า เงินที่กู้ไปจะถูกนำไปใช้อย่างไร และจะนำเงินจากที่ใดมาชำระคืน
ทำไมมีที่ดินหลายล้านบาท แต่ยังขอเงินทุนไม่ได้?
ลองนึกถึงเจ้าของที่ดินคนหนึ่ง
เขามีที่ดินมูลค่าตลาดประมาณ 5 ล้านบาท ไม่มีหนี้สินติดโฉนด และต้องการเงินทุน 2 ล้านบาท
ในมุมของเจ้าของทรัพย์ ที่ดินมีมูลค่าสูงกว่าวงเงินที่ต้องการถึง 2.5 เท่า จึงอาจรู้สึกว่าหลักประกันเพียงพอแล้ว
แต่ผู้ให้เงินทุนต้องคิดอีกด้านหนึ่ง
หากให้กู้ 2 ล้านบาท เจ้าของทรัพย์จะนำเงินจากที่ใดมาจ่ายดอกเบี้ยและคืนเงินต้น?
หากเจ้าของทรัพย์ไม่มีรายได้เลย แม้ที่ดินจะมีมูลค่าสูง ผู้ให้เงินทุนก็อาจไม่อนุมัติ
เหตุผลคือการจำนองไม่ได้มีเป้าหมายให้เจ้าหนี้นำที่ดินไปขายเมื่อผู้กู้ผิดนัด
การชำระหนี้จากรายได้ตามปกติควรเป็นแหล่งชำระหนี้หลัก ส่วนที่ดินเป็นหลักประกันเมื่อเกิดปัญหา
แนวคิดนี้สอดคล้องกับหลักการให้สินเชื่ออย่างรับผิดชอบของธนาคารแห่งประเทศไทย ซึ่งให้ความสำคัญกับความสามารถชำระหนี้และการป้องกันการก่อหนี้เกินตัว Bank of Thailand
ไม่มีสลิปเงินเดือน ไม่ได้แปลว่าไม่มีรายได้
คนจำนวนมากในประเทศไทยไม่ได้รับเงินเดือนประจำ
ตัวอย่างเช่น เกษตรกรมีรายได้จากการขายผลผลิตปีละสองครั้ง
เจ้าของร้านค้าอาจมีรายได้ทุกวัน แต่ไม่ได้จ่ายเงินเดือนให้ตัวเอง
ผู้รับเหมาอาจได้รับเงินตามงวดงาน
ผู้ประกอบอาชีพอิสระอาจมีรายได้บางเดือนสูง บางเดือนต่ำ
คนเหล่านี้ไม่ได้จำเป็นต้องไม่มีความสามารถชำระหนี้
แต่ต้องมีหลักฐานช่วยให้ผู้ให้เงินทุนประเมินรายได้จริงได้
รายได้แบบใดใช้ประกอบการพิจารณาได้?
ตัวอย่างหลักฐานที่อาจใช้ประกอบการประเมิน ได้แก่ รายการเดินบัญชีธนาคาร ใบเสร็จรับเงิน สัญญาจ้างงาน เอกสารการขายสินค้า รายการรับเงินจากลูกค้า หรือเอกสารภาษี
สำหรับเกษตรกร อาจใช้ข้อมูลการขายผลผลิตและค่าใช้จ่ายการเพาะปลูก
สำหรับเจ้าของกิจการ อาจใช้ยอดขาย ต้นทุนสินค้า ค่าใช้จ่ายดำเนินงาน และกระแสเงินสดสุทธิ
อย่างไรก็ตาม ผู้ให้เงินทุนแต่ละรายมีหลักเกณฑ์แตกต่างกัน
การมีเอกสารเหล่านี้ไม่ได้รับประกันการอนุมัติ แต่ช่วยให้ประเมินความสามารถชำระหนี้ได้ชัดเจนขึ้น
จำนองที่ดินไม่มีสลิปเงินเดือน ต้องดู LTV ด้วย
LTV หรือ Loan-to-Value Ratio คือสัดส่วนวงเงินกู้เทียบกับมูลค่าหลักประกัน
ตัวอย่างเช่น ที่ดินมีมูลค่า 5 ล้านบาท ต้องการเงินทุน 2 ล้านบาท
LTV เท่ากับ
2,000,000 ÷ 5,000,000 × 100 = 40%
หากต้องการเงินทุน 3 ล้านบาท LTV จะเพิ่มเป็น 60%
แต่ตัวเลข LTV เพียงอย่างเดียวไม่เพียงพอสำหรับการอนุมัติ
เพราะมูลค่าที่ดินอาจแตกต่างกันตามวิธีประเมิน
ที่ดินในทำเลที่มีผู้ซื้อจำนวนมากอาจขายได้ง่ายกว่าที่ดินในพื้นที่ห่างไกล
ที่ดินที่ไม่มีทางเข้าออกโดยชอบด้วยกฎหมายอาจมีข้อจำกัดในการใช้ประโยชน์
ที่ดินที่มีภาระผูกพันหรือข้อพิพาทก็อาจมีความเสี่ยงเพิ่มเติม
เจ้าของทรัพย์ที่ต้องการเข้าใจหลักการประเมินวงเงินสามารถอ่านบทความ จำนอง 3 ล้านบาท ดอกเบี้ย 12% ต่อปี ต้องจ่ายเท่าไร เพื่อศึกษาความสัมพันธ์ระหว่างวงเงิน ต้นทุน และความสามารถชำระหนี้
นายทุนดูอะไรนอกจากราคาที่ดิน?
ผู้ให้เงินทุนที่บริหารความเสี่ยงอย่างรอบคอบมักพิจารณาหลายเรื่องร่วมกัน
เรื่องแรกคือกรรมสิทธิ์
ต้องตรวจสอบว่าเจ้าของทรัพย์มีสิทธินำที่ดินมาจำนองหรือไม่
เรื่องที่สองคือภาระผูกพัน
หากที่ดินติดจำนองเดิม ต้องตรวจสอบยอดหนี้และลำดับสิทธิของเจ้าหนี้
เรื่องที่สามคือสภาพคล่องของทรัพย์
หากต้องจำหน่ายที่ดินจริง จะมีผู้ซื้อหรือไม่ และอาจใช้เวลานานเท่าไร
เรื่องที่สี่คือรายได้และภาระหนี้ของผู้กู้
เรื่องสุดท้ายคือแผนชำระคืนเงินต้น
เจ้าของทรัพย์บางคนสามารถจ่ายดอกเบี้ยรายเดือนได้ แต่ไม่มีแผนคืนเงินต้นเมื่อครบกำหนด
นี่เป็นความเสี่ยงที่ไม่ควรมองข้าม
กรณีศึกษา: เกษตรกรมีที่ดิน 5 ล้านบาท ไม่มีเงินเดือน ต้องการจำนอง 2 ล้านบาท
สมมตินาย ก. เป็นเกษตรกร มีที่ดินมูลค่าตลาดประมาณ 5 ล้านบาท
ไม่มีสลิปเงินเดือน แต่มีรายได้จากการขายผลผลิตและงานรับจ้าง
ต้องการเงินทุน 2 ล้านบาทเพื่อนำไปลงทุนในระบบน้ำและซื้ออุปกรณ์การเกษตร
สมมติว่ามีรายได้เฉลี่ย 100,000 บาทต่อเดือน และมีค่าใช้จ่ายดำเนินงานกับครัวเรือนรวม 60,000 บาท
จึงเหลือกระแสเงินสดเฉลี่ย 40,000 บาทต่อเดือนก่อนชำระหนี้ใหม่
เพื่อเปรียบเทียบต้นทุน สมมติผู้ให้กู้ที่อยู่ภายใต้กฎหมายการกู้ยืมทั่วไปเสนออัตราดอกเบี้ย 12% ต่อปี โดยคำนวณแบบเงินต้นคงที่และจ่ายดอกเบี้ยรายเดือน
อัตรานี้เป็นเพียงสมมติฐานในการศึกษา ไม่ใช่การเสนออัตราจริงหรือรับรองความชอบด้วยกฎหมายของเงื่อนไขทั้งหมด
ตารางวิเคราะห์เงินทุนและความสามารถชำระหนี้
| รายการ | จำนวนเงิน |
|---|---|
| มูลค่าที่ดินสมมติ | 5,000,000 บาท |
| วงเงินจำนองที่ต้องการ | 2,000,000 บาท |
| LTV | 40% |
| ดอกเบี้ยสมมติ 12% ต่อปี | 240,000 บาท |
| ดอกเบี้ยเฉลี่ยต่อเดือน | 20,000 บาท |
| ค่าใช้จ่ายเริ่มต้นสมมติ | 20,000 บาท |
| เงินรับสุทธิ | 1,980,000 บาท |
| รายได้เฉลี่ยต่อเดือน | 100,000 บาท |
| ค่าใช้จ่ายต่อเดือน | 60,000 บาท |
| เงินเหลือก่อนชำระหนี้ใหม่ | 40,000 บาท |
| เงินเหลือหลังจ่ายดอกเบี้ย | 20,000 บาท |
| เงินต้นที่ต้องคืนเมื่อครบปี | 2,000,000 บาท |
ตรวจสอบตัวเลขได้ดังนี้
LTV = 2,000,000 ÷ 5,000,000 = 40%
ดอกเบี้ยต่อปี = 2,000,000 × 12% = 240,000 บาท
ดอกเบี้ยเฉลี่ยต่อเดือน = 240,000 ÷ 12 = 20,000 บาท
เงินรับสุทธิ = 2,000,000 − 20,000 = 1,980,000 บาท
เงินเหลือหลังจ่ายดอกเบี้ย = 40,000 − 20,000 = 20,000 บาทต่อเดือน
หากเก็บเงินส่วนนี้ได้ครบ 12 เดือน จะมีเงิน 240,000 บาท
แต่ยังต้องคืนเงินต้นอีก 2 ล้านบาท
ปัญหาที่ซ่อนอยู่ในตัวเลข
หากดูเฉพาะรายได้รายเดือน นาย ก. อาจจ่ายดอกเบี้ยได้
แต่หากครบกำหนดหนึ่งปีแล้วต้องคืนเงินต้นทั้งหมด เขายังไม่มีเงินเพียงพอ
แม้จะนำเงินสะสม 240,000 บาทมาชำระเงินต้น ก็ยังขาดอีก 1,760,000 บาท
ดังนั้นนายทุนควรถามว่า การลงทุนในระบบน้ำจะสร้างรายได้เพิ่มเท่าไร และจะได้รับเงินเมื่อใด
หากไม่มีแผนคืนเงินต้นที่น่าเชื่อถือ อาจต้องลดวงเงิน ปรับรูปแบบการชำระ หรือพิจารณาทางเลือกอื่น
ที่ดินมูลค่า 5 ล้านบาทช่วยลดความเสี่ยงด้านหลักประกัน แต่ไม่ได้ทำให้ความเสี่ยงด้านกระแสเงินสดหายไป
ถ้าไม่มีรายได้เลย จำนองที่ดินได้หรือไม่?
กรณีไม่มีรายได้ประจำกับไม่มีรายได้เลยแตกต่างกันมาก
ผู้ที่ไม่มีเงินเดือนแต่อาจมีรายได้จากค่าเช่า การค้าขาย หรือการเกษตร ยังสามารถนำข้อมูลเหล่านั้นมาใช้ประกอบการพิจารณาได้
แต่ผู้ที่ไม่มีรายได้และไม่มีแหล่งเงินชำระคืนที่ชัดเจน จะมีความเสี่ยงสูงกว่า
แม้มีที่ดินมูลค่ามาก ผู้ให้เงินทุนก็อาจปฏิเสธ
เพราะการให้กู้โดยหวังว่าจะนำที่ดินไปขายเมื่อผิดนัดไม่ใช่แนวทางบริหารความเสี่ยงที่เหมาะสม
เจ้าของทรัพย์ควรพิจารณาว่าจำเป็นต้องกู้จริงหรือไม่
หากไม่มีรายได้สำหรับชำระหนี้ การขายทรัพย์บางส่วนหรือหาผู้ร่วมลงทุนในกิจการอาจเป็นทางเลือกที่ควรนำมาเปรียบเทียบ
ทั้งนี้ การขายทรัพย์ย่อมมีผลต่อกรรมสิทธิ์ และการร่วมลงทุนก็มีความเสี่ยงและเงื่อนไขของตนเอง
จำนองที่ดินกับขายฝาก แบบไหนเหมาะกับคนไม่มีรายได้ประจำ?
ทั้งสองธุรกรรมมีผลทางกฎหมายต่างกัน
การจำนองเป็นการนำทรัพย์สินมาเป็นหลักประกัน โดยกรรมสิทธิ์ยังอยู่กับเจ้าของทรัพย์
หากลูกหนี้ผิดนัด เจ้าหนี้ต้องดำเนินการบังคับจำนองตามกฎหมาย ไม่ใช่ได้กรรมสิทธิ์ในที่ดินทันที
ส่วนการขายฝากเป็นการโอนกรรมสิทธิ์ให้ผู้ซื้อฝากตั้งแต่วันจดทะเบียน โดยผู้ขายฝากมีสิทธิไถ่คืนตามเงื่อนไขและระยะเวลาที่กฎหมายกำหนด
ผู้ที่ไม่มีรายได้ประจำจึงต้องระมัดระวังเป็นพิเศษ
หากไม่มีแผนไถ่คืน การขายฝากอาจทำให้เสี่ยงสูญเสียทรัพย์สิน
สำหรับที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยซึ่งเข้าเงื่อนไขของพระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ต้องพิจารณาสิทธิและข้อจำกัดตามกฎหมายเฉพาะด้วย
ผู้สนใจสามารถอ่านเพิ่มเติมจาก บทความขั้นตอนขายฝากที่ดินก่อนเงินเข้าบัญชี เพื่อเข้าใจขั้นตอนก่อนทำธุรกรรม
เจ้าของทรัพย์ควรเตรียมอะไรหากไม่มีสลิปเงินเดือน?
สิ่งแรกคือข้อมูลทรัพย์สิน
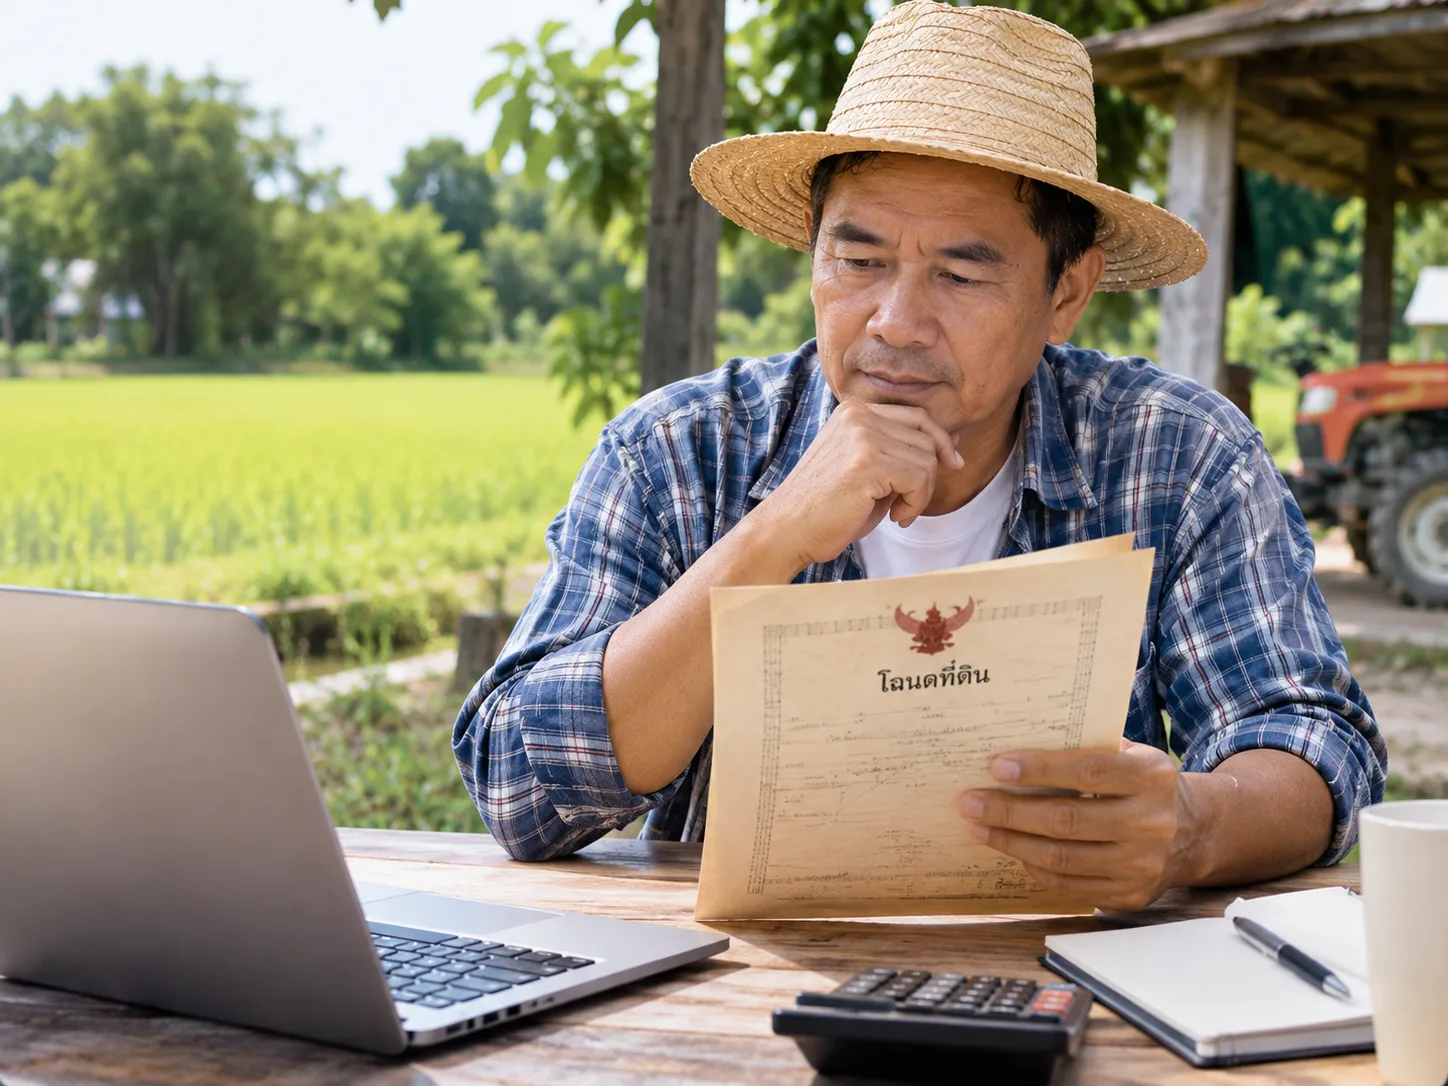
ควรมีโฉนดหรือสำเนาที่ชัดเจน พร้อมข้อมูลที่ตั้ง ขนาด และสภาพการใช้ประโยชน์
สิ่งที่สองคือข้อมูลรายได้ย้อนหลัง
หากเป็นเกษตรกร ควรรวบรวมหลักฐานการขายผลผลิต
หากเป็นผู้รับเหมา ควรเตรียมสัญญาจ้างและหลักฐานการรับเงิน
หากเป็นเจ้าของกิจการ ควรเตรียมรายการเดินบัญชี ยอดขาย และค่าใช้จ่าย
สิ่งที่สามคือภาระหนี้ทั้งหมด
ไม่ควรแจ้งเฉพาะหนี้ที่เกี่ยวข้องกับโฉนด แต่ควรเปิดเผยภาระที่มีผลต่อความสามารถชำระหนี้ด้วย
สิ่งสุดท้ายคือแผนใช้เงินและแผนคืนเงินต้น
หากต้องการเงินไปลงทุน ควรอธิบายว่าการลงทุนจะสร้างรายได้เมื่อใด และมีความเสี่ยงอะไรบ้าง
นายหน้าจำนองช่วยลูกค้าที่ไม่มีสลิปเงินเดือนได้อย่างไร?
นายหน้าที่ดีควรเริ่มจากการทำความเข้าใจสถานการณ์ของเจ้าของทรัพย์
ไม่ควรรับปากว่าเพียงมีโฉนดก็ได้เงินแน่นอน
ควรช่วยจัดข้อมูลรายได้และค่าใช้จ่ายให้ผู้ให้เงินทุนพิจารณาได้ง่ายขึ้น
หากพบว่าลูกค้าไม่มีความสามารถชำระหนี้ ควรอธิบายความเสี่ยงตรงไปตรงมา
ไม่ควรผลักดันให้ลูกค้าทำสัญญาเพียงเพื่อให้เกิดค่าคอมมิชชั่น
หากมีค่าตอบแทนนายหน้า ต้องเปิดเผยว่าใครเป็นผู้จ่าย จำนวนเท่าไร และจ่ายเมื่อใด รวมถึงตรวจสอบความชอบด้วยกฎหมาย
การทำงานอย่างโปร่งใสช่วยสร้างความไว้วางใจทั้งกับเจ้าของทรัพย์และนายทุน
นายทุนควรรับดีลที่ไม่มีสลิปเงินเดือนหรือไม่?
นายทุนไม่ควรใช้การมีหรือไม่มีสลิปเงินเดือนเป็นเกณฑ์เดียว
ผู้ประกอบอาชีพอิสระบางรายอาจมีกระแสเงินสดดีและมีประวัติการชำระหนี้สม่ำเสมอ
ในทางกลับกัน ผู้มีเงินเดือนประจำก็อาจมีภาระหนี้สูงจนไม่มีความสามารถชำระหนี้เพิ่มเติม
การประเมินจึงควรพิจารณารายได้สุทธิ ความสม่ำเสมอของรายได้ ภาระหนี้ และหลักประกันร่วมกัน
สำหรับรายได้ตามฤดูกาล ควรประเมินกระแสเงินสดตามรอบรายได้จริง ไม่ใช่หารรายได้ทั้งปีเป็น 12 เดือนแล้วสมมติว่ามีเงินเข้าทุกเดือน
หากรายได้ไม่แน่นอน อาจต้องมีเงินสำรองหรือกำหนดโครงสร้างชำระหนี้ให้สอดคล้องกับรายได้
อย่างไรก็ตาม การกำหนดเงื่อนไขต้องอยู่ภายใต้กฎหมายที่เกี่ยวข้อง
ดอกเบี้ยและค่าปากถุงต้องตรวจสอบอย่างไร?
ผู้ที่ไม่มีรายได้ประจำอาจได้รับข้อเสนอเงินทุนที่มีต้นทุนสูงกว่าที่คาด
ก่อนทำสัญญาควรขอรายละเอียดเงินต้น ดอกเบี้ย ค่าธรรมเนียม ค่านายหน้า และเงินสุทธิเป็นลายลักษณ์อักษร
สำหรับการกู้ยืมระหว่างบุคคลทั่วไป ต้องพิจารณาประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 654 ซึ่งโดยหลักจำกัดดอกเบี้ยไว้ไม่เกิน 15% ต่อปี และกฎหมายห้ามเรียกดอกเบี้ยเกินอัตรา
ผู้ให้บริการบางประเภทอาจอยู่ภายใต้กฎหมายเฉพาะที่มีหลักเกณฑ์แตกต่างกัน
การเรียกค่าปากถุงหรือค่าดำเนินการไม่ได้ทำให้เงินที่เรียกเก็บชอบด้วยกฎหมายโดยอัตโนมัติ
หากค่าธรรมเนียมมีลักษณะเป็นดอกเบี้ยแฝง ต้องพิจารณาต้นทุนและข้อจำกัดตามกฎหมายร่วมกัน
ไม่ควรนำอัตราที่พบในตลาดมาอ้างว่าเป็นอัตราที่กฎหมายอนุญาต
ถ้าไม่ผ่านการพิจารณาเงินทุน ควรทำอย่างไร?
เจ้าของทรัพย์ควรสอบถามเหตุผลที่ไม่ผ่านการพิจารณาเท่าที่ผู้ให้เงินทุนสามารถเปิดเผยได้
หากเป็นปัญหาเอกสารรายได้ อาจปรับปรุงการจัดเก็บข้อมูลให้ชัดเจนขึ้น
หากเป็นปัญหาวงเงินสูงเกินไป อาจลดจำนวนเงินที่ต้องการ
หากเป็นปัญหากระแสเงินสด ควรทบทวนแผนธุรกิจหรือแหล่งเงินชำระหนี้
หากเป็นปัญหาสภาพคล่องของที่ดิน อาจต้องพิจารณาทางเลือกอื่น
ไม่ควรรีบเปลี่ยนจากจำนองเป็นขายฝากโดยไม่ได้เข้าใจผลต่อกรรมสิทธิ์
ผู้ที่กำลังพิจารณาขายทรัพย์แทนการก่อหนี้เพิ่มสามารถศึกษา ระบบลงประกาศอสังหาริมทรัพย์ PK HOME INVEST เพื่อดูช่องทางประกาศทรัพย์ โดยการลงประกาศไม่ได้รับประกันว่าจะขายได้หรือขายได้ทันเวลา
สรุป: ไม่มีเงินเดือนประจำ ไม่ได้ปิดโอกาสจำนองที่ดิน
เจ้าของทรัพย์ที่ไม่มีสลิปเงินเดือนยังอาจมีโอกาสขอเงินทุนด้วยการจำนองที่ดิน
แต่ต้องแสดงให้เห็นว่ามีรายได้หรือแหล่งเงินชำระคืนที่น่าเชื่อถือ
การมีที่ดินมูลค่าสูงช่วยเรื่องหลักประกัน แต่ไม่ได้ทดแทนความสามารถชำระหนี้
นายหน้าควรช่วยจัดข้อมูลและเปิดเผยเงื่อนไขอย่างโปร่งใส
นายทุนควรประเมินทั้งมูลค่าทรัพย์และกระแสเงินสด
ดีลจำนองที่ดีไม่ใช่ดีลที่เจ้าของทรัพย์ได้เงินมากที่สุด แต่เป็นดีลที่เจ้าของทรัพย์มีโอกาสใช้เงินแล้วชำระคืนได้จริง
หากต้องการศึกษาข้อมูลเพิ่มเติม สามารถติดตาม Facebook PK HOME INVEST และตรวจสอบ ช่องทางติดต่อบนเว็บไซต์ ก่อนส่งเอกสารส่วนบุคคลหรือดำเนินธุรกรรม
คำถามที่พบบ่อย
1. ไม่มีสลิปเงินเดือน สามารถจำนองที่ดินได้ไหม?
มีโอกาสทำได้ หากผู้ให้เงินทุนยอมรับหลักฐานรายได้รูปแบบอื่นและประเมินว่ามีความสามารถชำระหนี้เพียงพอ แต่ไม่ได้รับประกันว่าจะได้รับอนุมัติ
2. มีที่ดิน 5 ล้านบาท แต่ไม่มีรายได้เลย กู้ได้ 2 ล้านบาทไหม?
ไม่สามารถสรุปได้จากมูลค่าที่ดินเพียงอย่างเดียว ผู้ให้เงินทุนต้องพิจารณาแหล่งชำระหนี้และความเสี่ยงอื่นด้วย หากไม่มีแผนคืนเงินที่น่าเชื่อถือ อาจไม่ได้รับอนุมัติ
3. เกษตรกรใช้รายได้จากการขายผลผลิตแทนสลิปเงินเดือนได้ไหม?
อาจใช้เป็นหลักฐานประกอบการพิจารณาได้ ขึ้นอยู่กับเงื่อนไขของผู้ให้เงินทุน ควรเตรียมหลักฐานรายรับ รายจ่าย และข้อมูลรอบการผลิต
4. ไม่มีรายได้ประจำ ควรเลือกจำนองหรือขายฝาก?
ต้องเปรียบเทียบกรรมสิทธิ์ ต้นทุน และแผนชำระหนี้หรือไถ่คืนอย่างรอบคอบ การขายฝากมีความเสี่ยงต่อการสูญเสียกรรมสิทธิ์หากไม่ไถ่คืนตามกฎหมาย จึงไม่ควรเลือกเพียงเพราะได้เงินเร็ว
แหล่งอ้างอิงและข้อควรตรวจสอบก่อนเผยแพร่
ธนาคารแห่งประเทศไทย — Responsible Lending
อธิบายหลักการให้สินเชื่ออย่างรับผิดชอบ การประเมินความสามารถชำระหนี้ และการป้องกันปัญหาหนี้เกินตัว
บทบาท Responsible Lending ในการแก้หนี้อย่างยั่งยืน
ธนาคารแห่งประเทศไทย — มาตรการแก้ปัญหาหนี้ครัวเรือน
อธิบายแนวทางการให้สินเชื่อที่คำนึงถึงความสามารถชำระหนี้และการคุ้มครองลูกหนี้
ประมวลกฎหมายแพ่งและพาณิชย์
ใช้ประกอบการตรวจสอบหลักการจำนองตามมาตรา 702 และข้อจำกัดดอกเบี้ยตามมาตรา 654
ข้อมูลประมวลกฎหมายแพ่งและพาณิชย์จากหน่วยงานภาครัฐ
ข้อควรตรวจสอบก่อนเผยแพร่: ตารางกรณีศึกษาเป็นสมมติฐาน ไม่ใช่ข้อเสนอสินเชื่อจริงของ PK HOME INVEST ค่าใช้จ่ายเริ่มต้นและอัตราดอกเบี้ยต้องตรวจสอบตามประเภทผู้ให้กู้และกฎหมายที่ใช้บังคับก่อนนำไปเสนอแก่ลูกค้า รวมถึงต้องแยกธุรกรรมจำนองออกจากขายฝากอย่างชัดเจน